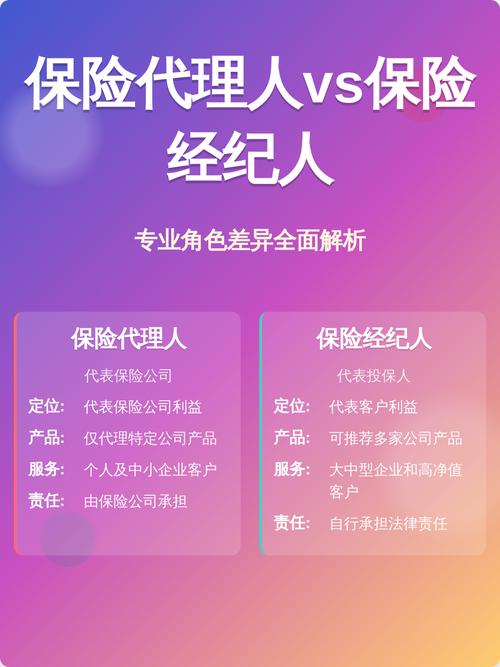
保險代理人vs保險經(jīng)紀(jì)人 差異解析與文化經(jīng)紀(jì)人服務(wù)新視角
在保險市場中,消費(fèi)者常常接觸到“保險代理人”和“保險經(jīng)紀(jì)人”這兩個角色。盡管它們都致力于幫助客戶獲得保險保障,但在法律定位、服務(wù)模式、利益代表以及職業(yè)文化上存在顯著差異。隨著“文化經(jīng)紀(jì)人服務(wù)”理念的興起,保險中介行業(yè)也迎來了新的思考維度。本文將從多個角度解析保險代理人與保險經(jīng)紀(jì)人的差異,并探討文化經(jīng)紀(jì)人服務(wù)在保險領(lǐng)域的應(yīng)用價值。
一、法律定位與代表利益不同
保險代理人:根據(jù)《保險法》規(guī)定,保險代理人是根據(jù)保險人的委托,向保險人收取傭金,并在保險人授權(quán)的范圍內(nèi)代為辦理保險業(yè)務(wù)的機(jī)構(gòu)或個人。其核心特征是代表保險公司利益,代理銷售特定保險公司的產(chǎn)品。代理人通常與一家或多家保險公司簽約,但多數(shù)只銷售所屬公司的產(chǎn)品。
保險經(jīng)紀(jì)人:保險經(jīng)紀(jì)人是基于投保人的利益,為投保人與保險人訂立保險合同提供中介服務(wù),并依法收取傭金的機(jī)構(gòu)。其核心特征是代表投保人利益,可以站在客戶角度,從多家保險公司中篩選產(chǎn)品,提供對比分析和建議。
簡言之,代理人賣的是“自家產(chǎn)品”,經(jīng)紀(jì)人賣的是“解決方案”。
二、服務(wù)范圍與產(chǎn)品選擇
- 代理人:產(chǎn)品線相對單一,主要銷售所屬公司的保險產(chǎn)品。優(yōu)勢在于對自家產(chǎn)品條款、核保規(guī)則、理賠流程非常熟悉,能提供較為深入的直接服務(wù)。
- 經(jīng)紀(jì)人:可合作多家保險公司,產(chǎn)品庫更豐富,能夠根據(jù)客戶需求進(jìn)行跨公司組合。經(jīng)紀(jì)人需要具備更廣泛的產(chǎn)品知識、對比能力和風(fēng)險管理思維,服務(wù)更偏向咨詢顧問式。
三、傭金模式與利益沖突
兩者都主要依靠傭金收入,但傭金來源不同:
- 代理人傭金由所屬保險公司支付,因此其立場天然偏向保險公司。
- 經(jīng)紀(jì)人傭金通常由保險公司支付(部分地區(qū)可向客戶收取咨詢費(fèi)),但法律要求其代表客戶利益。不過,實(shí)際操作中,經(jīng)紀(jì)人仍需平衡傭金高低與客戶利益,可能存在潛在沖突。
因此,無論代理人還是經(jīng)紀(jì)人,專業(yè)操守和透明度都至關(guān)重要。
四、專業(yè)能力與職業(yè)形象
- 代理人:往往專注于銷售技能和產(chǎn)品話術(shù),入門門檻相對較低,但優(yōu)秀代理人能成為客戶的家庭風(fēng)險顧問。
- 經(jīng)紀(jì)人:因涉及多公司產(chǎn)品對比、方案設(shè)計(jì),通常需要更強(qiáng)的分析能力和法律、稅務(wù)、醫(yī)學(xué)等綜合知識。經(jīng)紀(jì)人的職業(yè)形象更接近“醫(yī)生”或“律師”,提供診斷和處方。
五、文化經(jīng)紀(jì)人服務(wù):保險中介的新視角
“文化經(jīng)紀(jì)人服務(wù)”原指在文化娛樂領(lǐng)域,經(jīng)紀(jì)人不僅負(fù)責(zé)商業(yè)對接,還負(fù)責(zé)藝人形象塑造、職業(yè)規(guī)劃和價值傳遞。這一理念遷移到保險行業(yè),可以理解為:保險中介不應(yīng)只賣保單,而應(yīng)成為客戶“風(fēng)險文化”的傳播者和“保障文化”的共建者。
具體體現(xiàn)在:
- 價值觀引領(lǐng):代理人或經(jīng)紀(jì)人應(yīng)傳遞“保障是為了更從容地生活”的理念,而非單純制造焦慮、推銷產(chǎn)品。
- 長期陪伴:像文化經(jīng)紀(jì)人規(guī)劃藝人職業(yè)生涯一樣,保險中介應(yīng)陪伴客戶全生命周期,從單身、結(jié)婚、育兒到退休,動態(tài)調(diào)整保障方案。
- 教育服務(wù):通過內(nèi)容輸出、風(fēng)險講座、理賠故事分享,提升客戶的風(fēng)險認(rèn)知和保險素養(yǎng),讓保險消費(fèi)更理性。
- 跨界整合:整合醫(yī)療、法律、稅務(wù)、養(yǎng)老等資源,為客戶提供超越保單的增值服務(wù),這正是“文化經(jīng)紀(jì)人”式的綜合服務(wù)能力。
六、如何選擇:代理人還是經(jīng)紀(jì)人?
- 如果你看重品牌忠誠度、希望與某家保險公司建立深度關(guān)系,且該公司的產(chǎn)品已滿足需求,代理人是不錯的選擇。
- 如果你需求復(fù)雜、希望貨比三家、獲得中立建議,或需要跨公司組合方案,經(jīng)紀(jì)人更合適。
- 無論選誰,關(guān)鍵看其專業(yè)度、誠信度和服務(wù)文化。一個具備“文化經(jīng)紀(jì)人”思維的從業(yè)者,無論身份是代理人還是經(jīng)紀(jì)人,都能為客戶創(chuàng)造獨(dú)特價值。
##
保險代理人與保險經(jīng)紀(jì)人的差異,本質(zhì)上是立場、產(chǎn)品和服務(wù)模式的差異。在監(jiān)管趨嚴(yán)、消費(fèi)者覺醒的今天,單純依靠話術(shù)和人情已成過去。具備文化經(jīng)紀(jì)人服務(wù)意識的保險從業(yè)者,將更注重客戶價值、長期關(guān)系和知識賦能,從而在激烈的市場競爭中贏得信任。對于消費(fèi)者而言,理解這些差異,有助于做出更明智的保險決策。
如若轉(zhuǎn)載,請注明出處:http://www.eruan.com.cn/product/47.html
更新時間:2026-10-07 09:13:49